Fecha: 19 de noviembre de 2026
Autor: R. Trigo
Categoría: GENERALISTA
Tipo: Artículo de opinión
Auditar al Gobierno saliente: la rendición de cuentas no puede depender de quién gane las elecciones
Una propuesta para instaurar por ley una auditoría económica, administrativa y de integridad institucional, obligatoria y automática, cada vez que cesa un Gobierno de España
Ya hace mucho tiempo que la acumulación de acontecimientos relacionados con la actuación del Gobierno deja de ser una sucesión de noticias y se convierte en síntoma de un problema estructural.
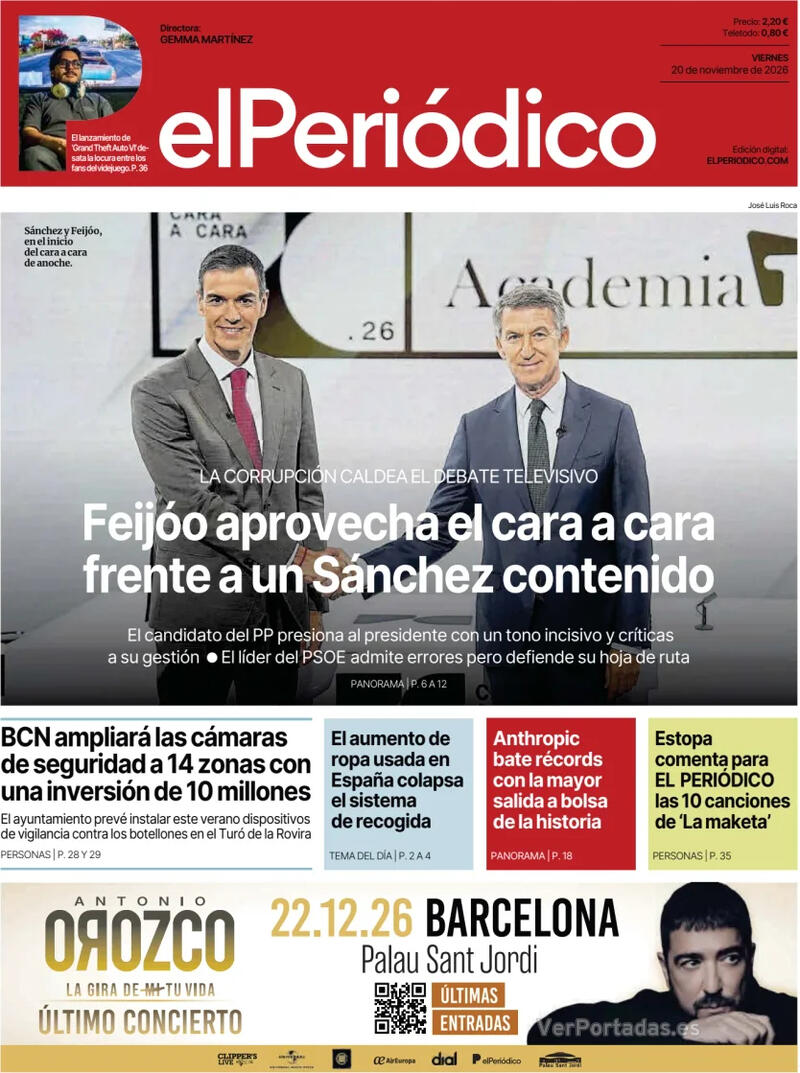
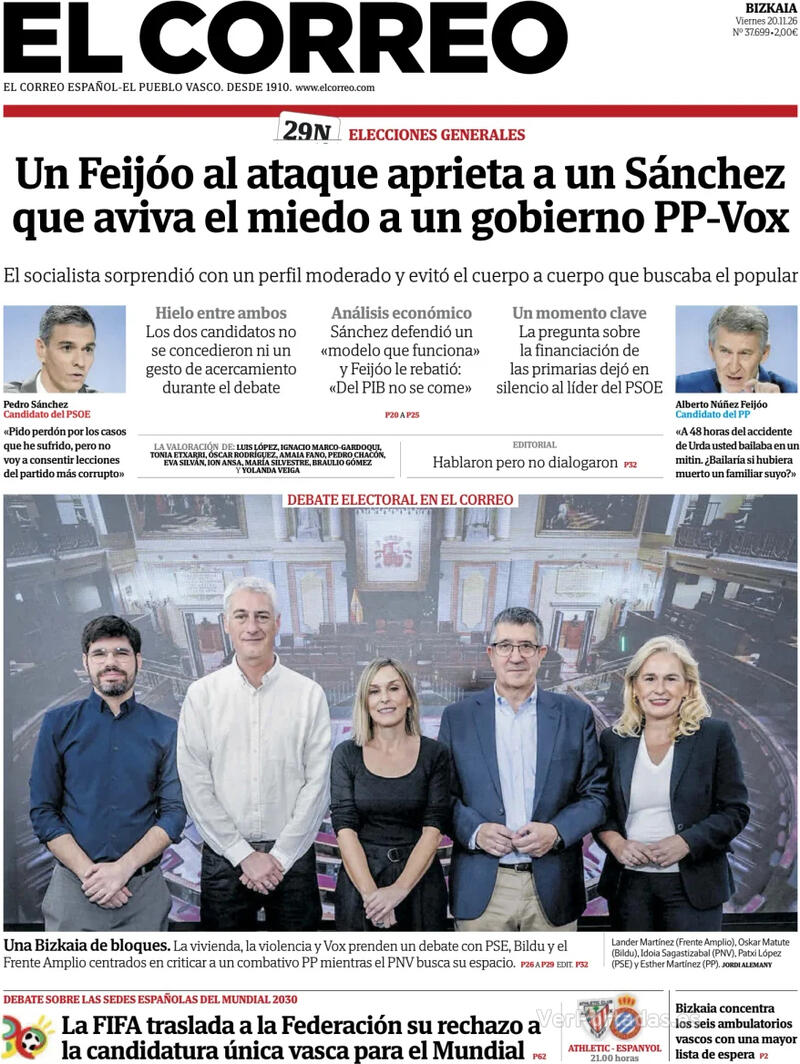
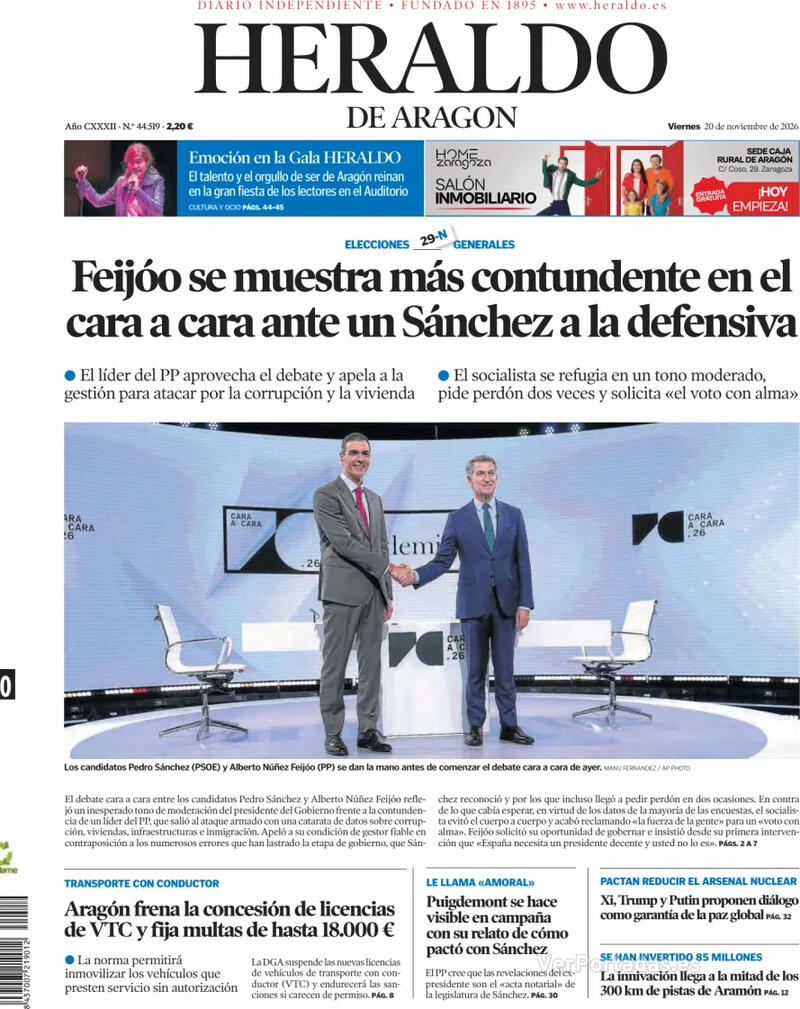
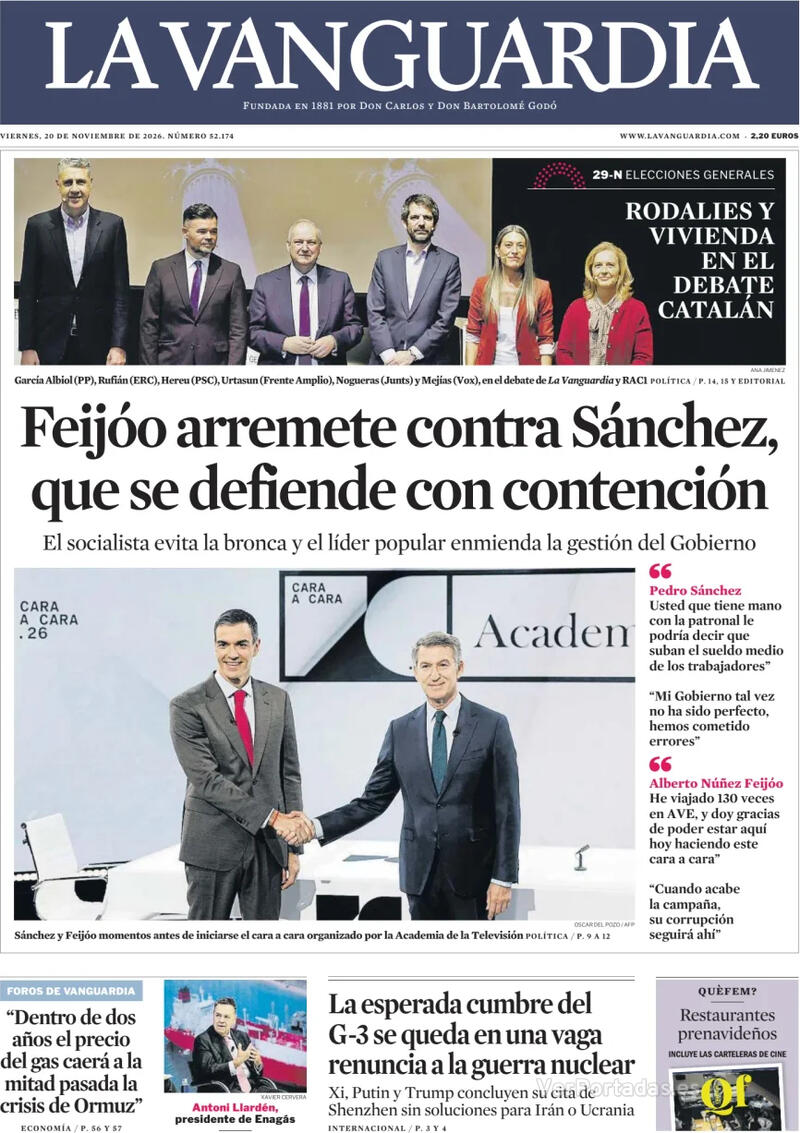
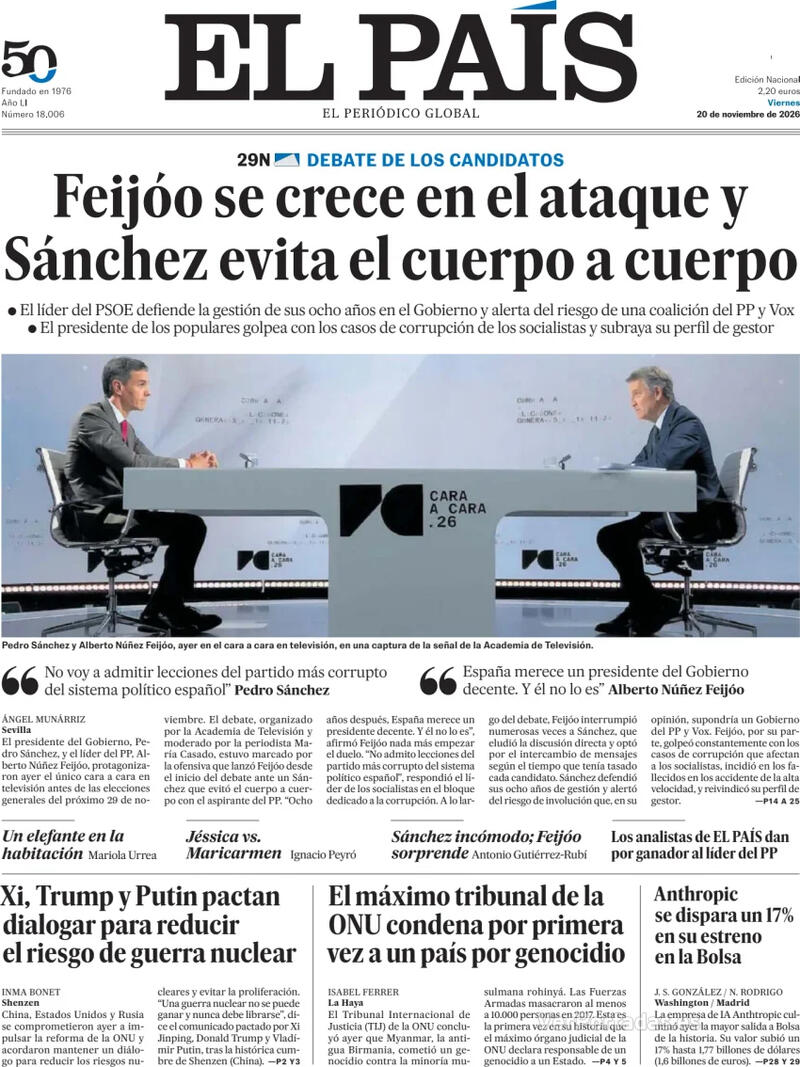
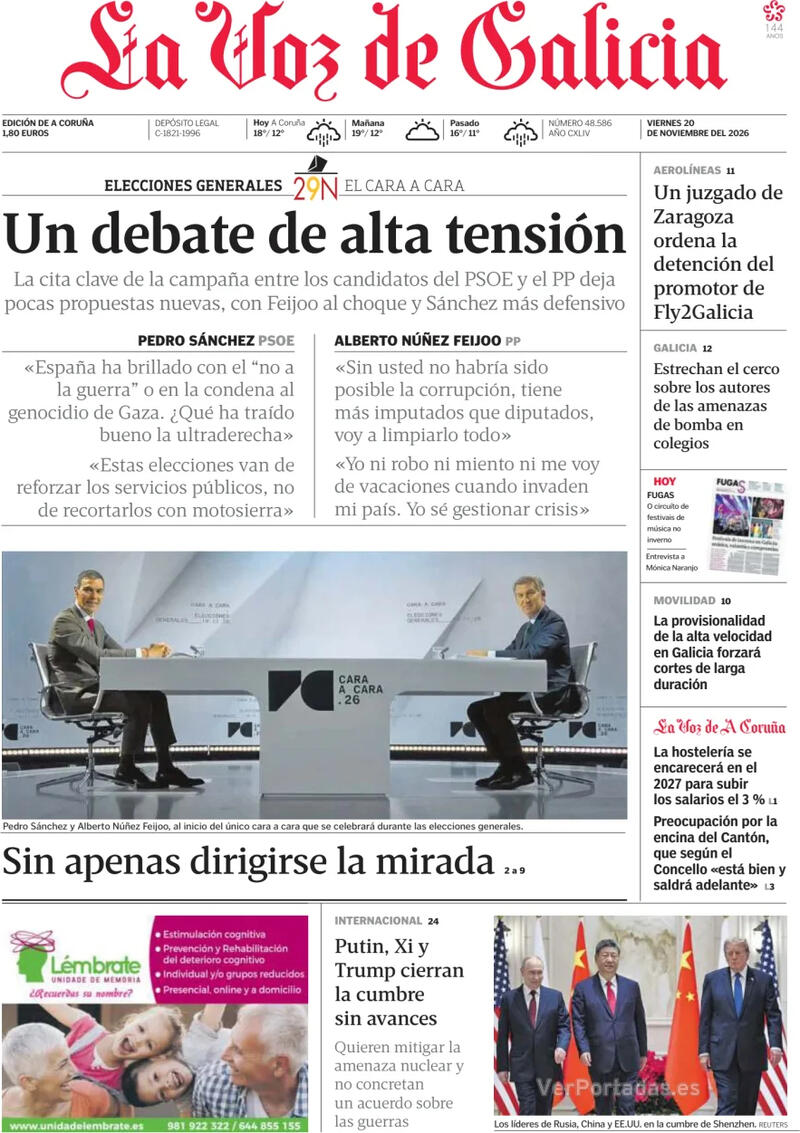
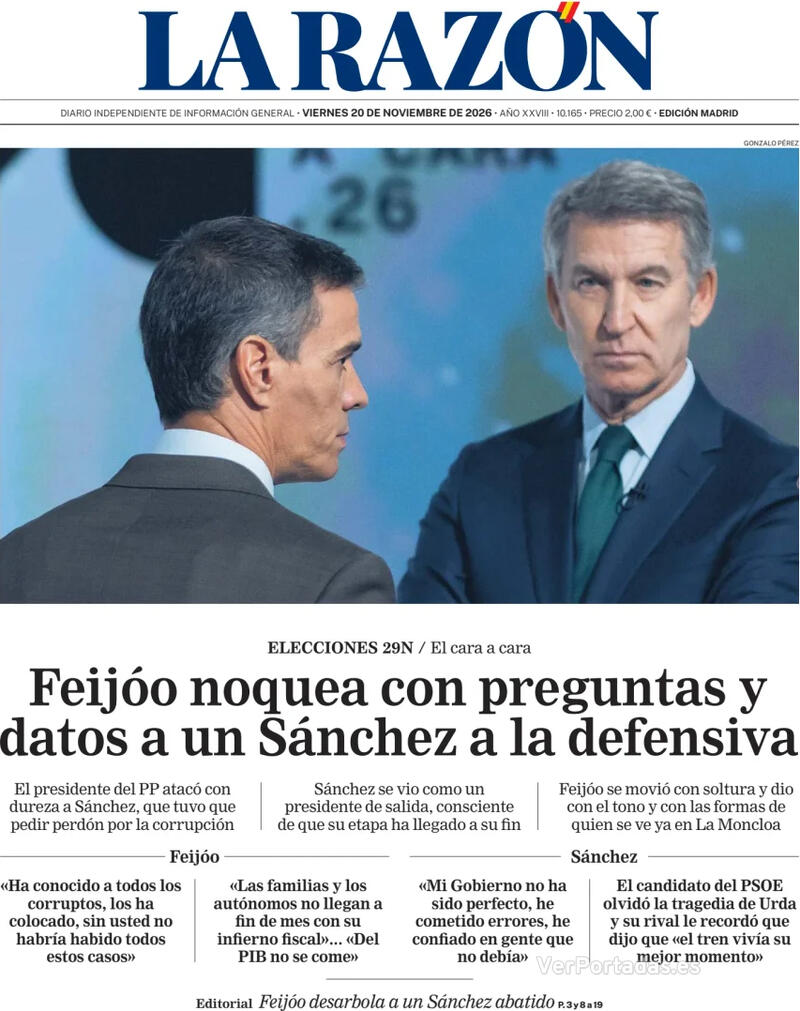
Y esto ocurre en España, a diez días de unas elecciones generales:
Hay condenas firmes o dictadas por el Tribunal Supremo. En noviembre de 2025, el Supremo condenó al entonces fiscal general del Estado, Álvaro García Ortiz, a dos años de inhabilitación por revelación de datos reservados. En junio de 2026, el mismo tribunal informó en contra de su indulto; en octubre, el presidente del Gobierno declaró que no descartaba concederlo antes del 29 de noviembre. También en junio, el Supremo condenó al exministro de Transportes y ex secretario de Organización del PSOE José Luis Ábalos a más de veinticuatro años de prisión en el llamado caso mascarillas, con su antiguo asesor, Koldo García, condenado a casi veinte.
Hay condenas no firmes. En julio, la Audiencia Provincial de Badajoz condenó a David Sánchez, hermano del presidente, a nueve años de inhabilitación como cooperador necesario de un delito de prevaricación administrativa, absolviéndolo de tráfico de influencias. La sentencia está recurrida.
Hay procesos pendientes de juicio. La Audiencia Provincial de Madrid ha confirmado que Begoña Gómez, esposa del presidente, será juzgada por un jurado popular por presuntos delitos de tráfico de influencias y malversación. Le ampara la presunción de inocencia, y la Fiscalía ha pedido su absolución.
Hay tragedias cuya responsabilidad está por determinar. En 2026, la alta velocidad española, que no había registrado accidentes mortales desde su inauguración en 1992, ha sufrido dos: en enero, en Adamuz (Córdoba), con cuarenta y seis fallecidos, y el 28 de octubre, en Urda (Toledo), con sesenta y nueve. A ellos se suma el de Gelida, en Cercanías de Barcelona, donde murió el maquinista. Las investigaciones técnicas y judiciales siguen su curso, y nada permite aún atribuirlos a una decisión política concreta. Pero sí obligan a preguntarse cómo se han gestionado la inversión, el mantenimiento y los sistemas de seguridad y de control de la circulación de una infraestructura pública esencial.
Hay crisis de gestión pública aún por esclarecer. Los días 30 y 31 de julio, decenas de miles de personas entraron irregularmente en Ceuta. El Gobierno sostuvo que ningún informe anticipaba una entrada masiva. Los cuarenta documentos que desclasificó en septiembre muestran, sin embargo, que el CNI, la Policía Nacional y la Guardia Civil habían emitido avisos en los días previos, aunque discrepan sobre su alcance. Hoy es la jueza María Tardón, de la Audiencia Nacional, quien reclama los informes que faltan para saber qué autoridades sabían qué, y desde cuándo. Y en noviembre, El Hierro, una isla de once mil habitantes, ha declarado la emergencia social tras recibir en pocos días más cayucos que en los diez meses anteriores, mientras Canarias exige al Gobierno medidas inmediatas.
Y hay declaraciones políticas. Hoy mismo, Carles Puigdemont afirma en una entrevista en El Mundo que Juntos se aprovechó de la ambición de Pedro Sánchez para obtener contrapartidas, entre ellas la amnistía. Son palabras de parte, pronunciadas en plena campaña y con evidente intención política, y deben leerse como tales. Para muchas personas esto era un hecho antes de estas decdlaraciones a la luz de las circunstancias de la investidura del Presidente y otras prebendas ofrecidas a Cataluña.
Cada categoría tiene su propia entidad. Pero ello no obsta para afirmar que acumulación erosiona la confianza ciudadana en las instituciones y en los mecanismos ordinarios de control del poder.
El problema es este: ¿qué sucede cuando un Gobierno termina su mandato? ¿Quién examina de manera exhaustiva cómo ha ejercido el poder, cómo ha administrado los recursos públicos, cómo ha adoptado sus decisiones y si ha respetado los principios de integridad que deben presidir toda actuación pública?
España carece de un mecanismo adecuado hasta el presente. Tenemos órganos de control, mecanismos de fiscalización y normas de transparencia, pero no un procedimiento obligatorio, integral y sistemático que examine en su conjunto la actuación del Gobierno saliente. Así es fácil gobernar autocráticamente cuando es imposible detectar responsabilidades por graves que fueren..
Es hora de plantearlo, y de hacerlo antes de saber quién gobernará después del 29 de noviembre.
Control fragmentado
Existen en España varios instrumentos de control de la actividad pública. El Tribunal de Cuentas fiscaliza externamente la actividad económico-financiera del sector público y enjuicia la responsabilidad contable. La Intervención General de la Administración del Estado ejerce el control interno. La Autoridad Independiente de Responsabilidad Fiscal vigila la sostenibilidad de las finanzas públicas. El Consejo de Transparencia y Buen Gobierno supervisa las obligaciones de transparencia. La Oficina de Conflictos de Intereses controla incompatibilidades e intereses de los altos cargos. Pero la fragmentación de estos instrumentos los hace insuficientes.
El propio Gobierno saliente reconoció la insuficiencia de estos instrumentos cuando, en septiembre de 2026, remitió a las Cortes el Proyecto de Ley Orgánica de Integridad Pública, que crearía una Agencia Independiente de Integridad Pública integrando la Oficina de Conflictos de Intereses, la Autoridad Independiente de Protección del Informante y el Servicio Nacional de Coordinación Antifraude.
La disolución de las Cámaras ha dejado ese proyecto sin tramitar, lo que ilustra bien el problema: las reformas de control dependen del calendario político del controlado.
Una fiscalización presupuestaria puede determinar si los fondos se aplicaron conforme a las normas contables, pero no necesariamente si las decisiones se adoptaron con imparcialidad, si hubo conflictos de intereses o si se utilizaron las instituciones para fines ajenos al interés general. Tampoco basta con que intervengan los tribunales cuando aparecen indicios de delito. La jurisdicción penal determina responsabilidades individuales por conductas tipificadas; no evalúa la gestión de un Gobierno. Y llega tarde: el caso mascarillas se refiere a contratos de 2020 y se ha sentenciado en 2026.
Las comisiones parlamentarias de investigación del artículo 76 de la Constitución, por su parte, dependen de la mayoría que las crea y producen, con demasiada frecuencia, dos conclusiones: la de la mayoría y la de la minoría.
Se hace necesaria una visión de conjunto, técnica y periódica.
Una Ley de Auditoría Integral del Gobierno Saliente
La propuesta consiste en crear una ley que imponga una auditoría integral de la actuación de todo Gobierno de España cada vez que cese.
No sería voluntaria, ni dependería de una comisión creada al calor de un escándalo, ni de la voluntad del Gobierno entrante. Sería una obligación legal, automática y periódica.
El hecho que la activa debe definirse con precisión. El artículo 101 de la Constitución dispone que el Gobierno cesa tras la celebración de elecciones generales, en los casos de pérdida de la confianza parlamentaria y por dimisión o fallecimiento de su presidente. La auditoría se activaría con ese cese, gane quien gane: también cuando el presidente saliente sea investido de nuevo, y también cuando el Gobierno caiga a mitad de legislatura. El periodo auditado iría desde la toma de posesión hasta la del Gobierno siguiente, incluido el tramo en funciones.
Su ámbito comprendería los departamentos ministeriales, organismos autónomos, entidades públicas empresariales, sociedades mercantiles estatales, fundaciones y demás entidades del sector público estatal. Las comunidades autónomas y las entidades locales quedarían fuera, sin perjuicio de que sus parlamentos adopten mecanismos análogos con sus propios órganos de control externo.
Su finalidad: determinar, con criterios objetivos y verificables, cómo se ha ejercido el poder ejecutivo y cómo se han administrado los recursos y las instituciones públicas.
La auditoría tendría dos vertientes, complementarias pero diferenciadas:
- Auditoría económico-financiera y de gestión.
- Auditoría de integridad institucional y cumplimiento normativo.
La segunda es el elemento novedoso.
La auditoría económico-financiera y de gestión
No debería limitarse a comprobar la corrección formal de las cuentas, sino comprender, al menos:
A. Ejecución presupuestaria
- Correspondencia entre presupuestos aprobados —o prorrogados— y su ejecución real.
- Modificaciones presupuestarias, transferencias, ampliaciones, créditos extraordinarios y suplementos de crédito.
- Compromisos de gasto plurianuales que hipotecan a Gobiernos futuros.
- Desviaciones y su justificación.
B. Contratación pública
- Procedimientos de adjudicación y grado de concurrencia.
- Contratos negociados sin publicidad y tramitaciones de emergencia.
- Modificaciones, prórrogas y fraccionamientos.
- Relaciones entre adjudicatarios y responsables públicos.
- Subcontrataciones y posibles conflictos de intereses.
C. Subvenciones y transferencias
- Criterios de selección de beneficiarios y justificación de las ayudas.
- Concesiones directas y concentración de beneficiarios.
- Cumplimiento de objetivos, reintegros y comprobaciones.
D. Patrimonio y sector público empresarial
- Evolución del patrimonio público, adquisiciones y enajenaciones.
- Endeudamiento y compromisos financieros.
- Gestión de sociedades y entidades públicas, incluidas sus contrataciones de personal.
E. Eficiencia y resultados
- Correspondencia entre gasto y resultados.
- Evaluación de las políticas públicas más relevantes, en coordinación con la Agencia Estatal de Evaluación de Políticas Públicas.
- Estado de conservación e inversión en infraestructuras y servicios críticos.
No se trataría de sustituir a los órganos de fiscalización existentes, sino de integrar sus actuaciones y completar lo que no haya sido objeto de control suficiente.
Integridad institucional y cumplimiento normativo
Esta sería la dimensión esencial de la reforma. El Gobierno no administra solo dinero. Administra potestades, instituciones y procedimientos que pertenecen a la comunidad política. Por eso, la regularidad de su actuación no puede medirse únicamente con balances.
El artículo 103.1 de la Constitución exige que la Administración sirva con objetividad los intereses generales, con sometimiento pleno a la ley y al Derecho. El artículo 9.3 garantiza la legalidad, la seguridad jurídica, la responsabilidad y la interdicción de la arbitrariedad de los poderes públicos. Estos principios deben traducirse en mecanismos efectivos de comprobación.
La auditoría de integridad comprendería, al menos:
A. Neutralidad institucional
- Uso de los recursos y estructuras públicas con fines estrictamente institucionales y no partidistas.
- Respeto a la autonomía de los órganos constitucionales y de las autoridades independientes.
- Regularidad y motivación de nombramientos y ceses de altos cargos.
- Prevención de la desviación de poder.
B. Conflictos de intereses
- Declaraciones de bienes, actividades e intereses de los altos cargos.
- Abstenciones exigibles y su cumplimiento efectivo.
- Operaciones que puedan beneficiar a personas vinculadas.
- Puertas giratorias y limitaciones posteriores al cese.
C. Integridad en la contratación y en las ayudas
- Trazabilidad de las decisiones de adjudicación.
- Vínculos personales, económicos o políticos relevantes.
- Funcionamiento de los canales de denuncia y protección de informantes.
- Control de las decisiones discrecionales.
D. Relaciones institucionales y actividad normativa
- Transparencia de los acuerdos que comprometan la actuación del Gobierno o recursos públicos.
- Huella normativa: qué intereses intervinieron en la elaboración de las normas.
- Uso del decreto-ley y cumplimiento de sus presupuestos habilitantes.
- Respeto a los procedimientos legales y a las competencias de los distintos órganos.
La negociación parlamentaria y la búsqueda de apoyos son actividades legítimas en una democracia parlamentaria y no pueden ser objeto de censura por el mero hecho de producirse. Lo que sí debe poder examinarse es si, en esas negociaciones, se comprometieron recursos públicos, se adoptaron decisiones administrativas arbitrarias o se usaron potestades públicas con fines incompatibles con el ordenamiento. La conveniencia política de un acuerdo, en cambio, la juzgan los ciudadanos en las urnas, no los auditores. (Íntimamente relacionado con las declaraciones de Puigdemont hoy en El Mundo)
E. Gestión de riesgos y conservación documental
- Existencia y funcionamiento de protocolos de integridad y control interno.
- Respuesta ante alertas, denuncias e irregularidades conocidas.
- Conservación íntegra de la documentación y trazabilidad de las decisiones.
Este último punto merece una regla propia. Las decisiones de gobierno ya no se toman solo en expedientes: se toman en mensajería instantánea, correos personales y teléfonos móviles. El debate suscitado por el borrado de mensajes en el teléfono del entonces fiscal general lo ha puesto de manifiesto. La ley debería establecer que toda comunicación de un alto cargo relativa al ejercicio de sus funciones, cualquiera que sea el canal, es documentación pública sujeta a conservación, y que su destrucción constituye infracción grave.
No se trata de exigir a los gobernantes que nunca se equivoquen, sino de comprobar si existieron controles adecuados, si se respetaron las reglas y si las irregularidades conocidas fueron prevenidas, detectadas y corregidas.
¿Quién debe auditar?
Este es el escollo fundamental. La auditoría no puede quedar en manos del Gobierno saliente ni depender del entrante, y tampoco debe convertirse en un arma de confrontación parlamentaria.
Hay dos posibilidades:
- La primera es atribuir la función al Tribunal de Cuentas, reformando su Ley Orgánica. Tiene a su favor la experiencia y el rango constitucional. Pero plantea dos dificultades que no conviene ocultar. El artículo 136 de la Constitución lo define como supremo órgano fiscalizador "de las cuentas y de la gestión económica": la vertiente económica encaja; la de integridad institucional, no del todo. Y sus consejeros son designados por las Cortes con una lógica de cuotas partidistas que ha erosionado su imagen de independencia.
- La segunda es encomendar la vertiente de integridad a una autoridad independiente —como la Agencia Independiente de Integridad Pública que el proyecto de ley decaído pretendía crear—, coordinada con el Tribunal de Cuentas, que mantendría la vertiente económica.
Parece lo mas adecuado aprovechar las instituciones existentes antes que multiplicar organismos, pero con una condición: que se refuercen de verdad sus garantías de independencia. Entre ellas:
- Designación de sus responsables por mayorías cualificadas, con comparecencia pública y criterios profesionales acreditados.
- Incompatibilidad con cargos políticos recientes y con relaciones profesionales que comprometan la independencia.
- Mandatos largos, no renovables y no coincidentes con los ciclos electorales.
- Presupuesto y medios propios suficientes.
- Acceso pleno a la documentación, incluida la clasificada, con las garantías de reserva que procedan.
- Obligación de motivar las conclusiones.
- Publicidad del informe final, con las limitaciones legalmente justificadas.
Sin independencia real del auditor, el sistema carecería de credibilidad. Con ella, se convertiría en una de las piezas más valiosas de nuestra arquitectura institucional.
El procedimiento
Primera fase. Inicio automático. Con el cese del Gobierno, la auditoría se inicia de oficio, sin necesidad de solicitud del Parlamento, del nuevo Ejecutivo ni de ningún otro órgano.
Segunda fase. Aseguramiento documental. Desde la convocatoria de elecciones —o desde la presentación de una moción de censura— rige un deber reforzado de conservación de expedientes, registros y comunicaciones, y los departamentos deben entregar la documentación que se les requiera.
Tercera fase. Fiscalización. Los equipos auditores examinan cuentas, procedimientos, contratos, subvenciones, nombramientos y decisiones institucionales relevantes, con criterios de materialidad, riesgo y relevancia, y sin excluir operaciones concretas cuando existan indicios que lo justifiquen.
Cuarta fase. Contradicción. Los órganos y responsables afectados —incluidos los antiguos altos cargos— pueden formular alegaciones y aportar documentación antes del informe definitivo.
Quinta fase. Informe público. El resultado se recoge en un informe integral que se remite al Congreso y se publica oficialmente. Contendría:
- Evaluación económico-financiera.
- Evaluación de la contratación y las subvenciones.
- Evaluación del cumplimiento normativo.
- Evaluación de la integridad institucional.
- Deficiencias y riesgos identificados.
- Propuestas de corrección y mejora.
- Remisión de indicios de responsabilidad a los órganos competentes.
Para que el informe sea útil, el calendario importa: informe preliminar de riesgos en seis meses y el informe definitivo en un máximo de doce, sin perjuicio de informes complementarios para las investigaciones complejas.
Detectar irregularidades no es declarar culpabilidades
La auditoría no puede convertirse en un tribunal político ni sustituir a los jueces. Su función es identificar hechos, documentar operaciones, evaluar procedimientos y detectar incumplimientos o riesgos.
Los indicios de responsabilidad contable irían al Tribunal de Cuentas; los de delito, al Ministerio Fiscal o a la autoridad judicial; los de responsabilidad administrativa o disciplinaria, a los órganos competentes.
Es fundamental distinguir entre una irregularidad contable, un incumplimiento administrativo, una deficiencia de control interno, una conducta contraria a los principios de buen gobierno, una posible infracción sancionadora y un hecho con posible relevancia penal. Cada categoría tiene sus propios presupuestos y consecuencias. Esto empezaría a dar sentido práctico al principio de igualdad ante la ley.
El informe no podría declarar culpable a nadie ni imponer, por sí mismo, sanciones o inhabilitaciones. Pero sí impediría que una irregularidad documentada y de cualquier orden desaparezca con el cambio de Gobierno o quede sepultada bajo la confrontación política.
Una reforma compatible con la Constitución
La propuesta se apoya en principios constitucionales plenamente vigentes: la legalidad, la responsabilidad y la interdicción de la arbitrariedad (art. 9.3); el sometimiento pleno de la Administración a la ley y al Derecho (art. 103.1); el acceso de los ciudadanos a archivos y registros administrativos (art. 105.b), y la función fiscalizadora del Tribunal de Cuentas (art. 136).
Tampoco partimos de un vacío legal. La Ley 19/2013, de transparencia, acceso a la información pública y buen gobierno, fija principios de buen gobierno para los responsables públicos; la Ley 3/2015 regula el ejercicio del alto cargo, sus conflictos de intereses y el control patrimonial; la Ley 27/2022 institucionaliza la evaluación de políticas públicas.
Una democracia no puede conformarse con votar cada cuatro años
La democracia no consiste solo en elegir representantes y esperar al final del mandato para decidir si se les vuelve a votar. La legitimidad electoral no dispensa del deber de rendir cuentas.
Un Gobierno dispone de potestades enormes: administra presupuestos de gran magnitud, nombra, contrata, subvenciona, dirige empresas públicas y adopta decisiones que comprometen el futuro del país durante décadas. Ese poder exige controles proporcionados, y esos controles deben funcionar con independencia de quién gobierne y de quién gane las elecciones. La auditoría obligatoria del Gobierno saliente tendría una virtud esencial: convertiría la rendición de cuentas en una regla del sistema, y no en una consecuencia excepcional de los escándalos o de las investigaciones judiciales. No se trata de perseguir al Gobierno anterior, sea cual sea. Se trata de que ningún Gobierno abandone el poder sin una evaluación institucional completa de cómo lo ejerció.
Por eso la propuesta debería ser asumida por cualquier partido que aspire a gobernar: todos serán, tarde o temprano, Gobierno saliente. Y por eso el mejor momento para comprometerse con ella es precisamente ahora, antes de conocer el resultado del 29 de noviembre, cuando nadie sabe todavía a quién le tocará ser auditado primero.
Quien aspira a ejercer el poder debe aceptar, desde el primer día, que al abandonarlo tendrá que someter su gestión a una auditoría independiente, pública y rigurosa.
No basta con que los ciudadanos puedan premiar o castigar a los gobernantes en las urnas. Deben poder conocer también, con documentación, criterios técnicos y garantías jurídicas, cómo se ejerció el poder que confiaron.
Porque el dinero público no pertenece al Gobierno. Las instituciones, tampoco. Y la confianza de los ciudadanos no es patrimonio del partido que ocupa La Moncloa.
La rendición de cuentas no debe ser una opción del gobernante. Debe ser una obligación del sistema democrático.